Lunedì 16 novembre 2026, a Villa Dotti di Dolo (VE), Fenimprese Venezia, in collaborazione con Verificaprestito.it, ha organizzato l'incontro "Hai mai letto con attenzione il tuo contratto di finanziamento, mutuo o leasing? Tutto chiaro?".
Al centro della serata c'era un documento che quasi tutti firmano e pochi leggono davvero. I relatori Enzo Dalle Fratte e Giovanni Gerotto di Finservices, moderati da Simona Sarzi Amadè, presidente di Fenimprese Venezia, hanno seguito un filo semplice: che cosa si controlla in un contratto di finanziamento.
Grazie di cuore a tutti coloro che hanno partecipato e ci hanno dedicato la serata.
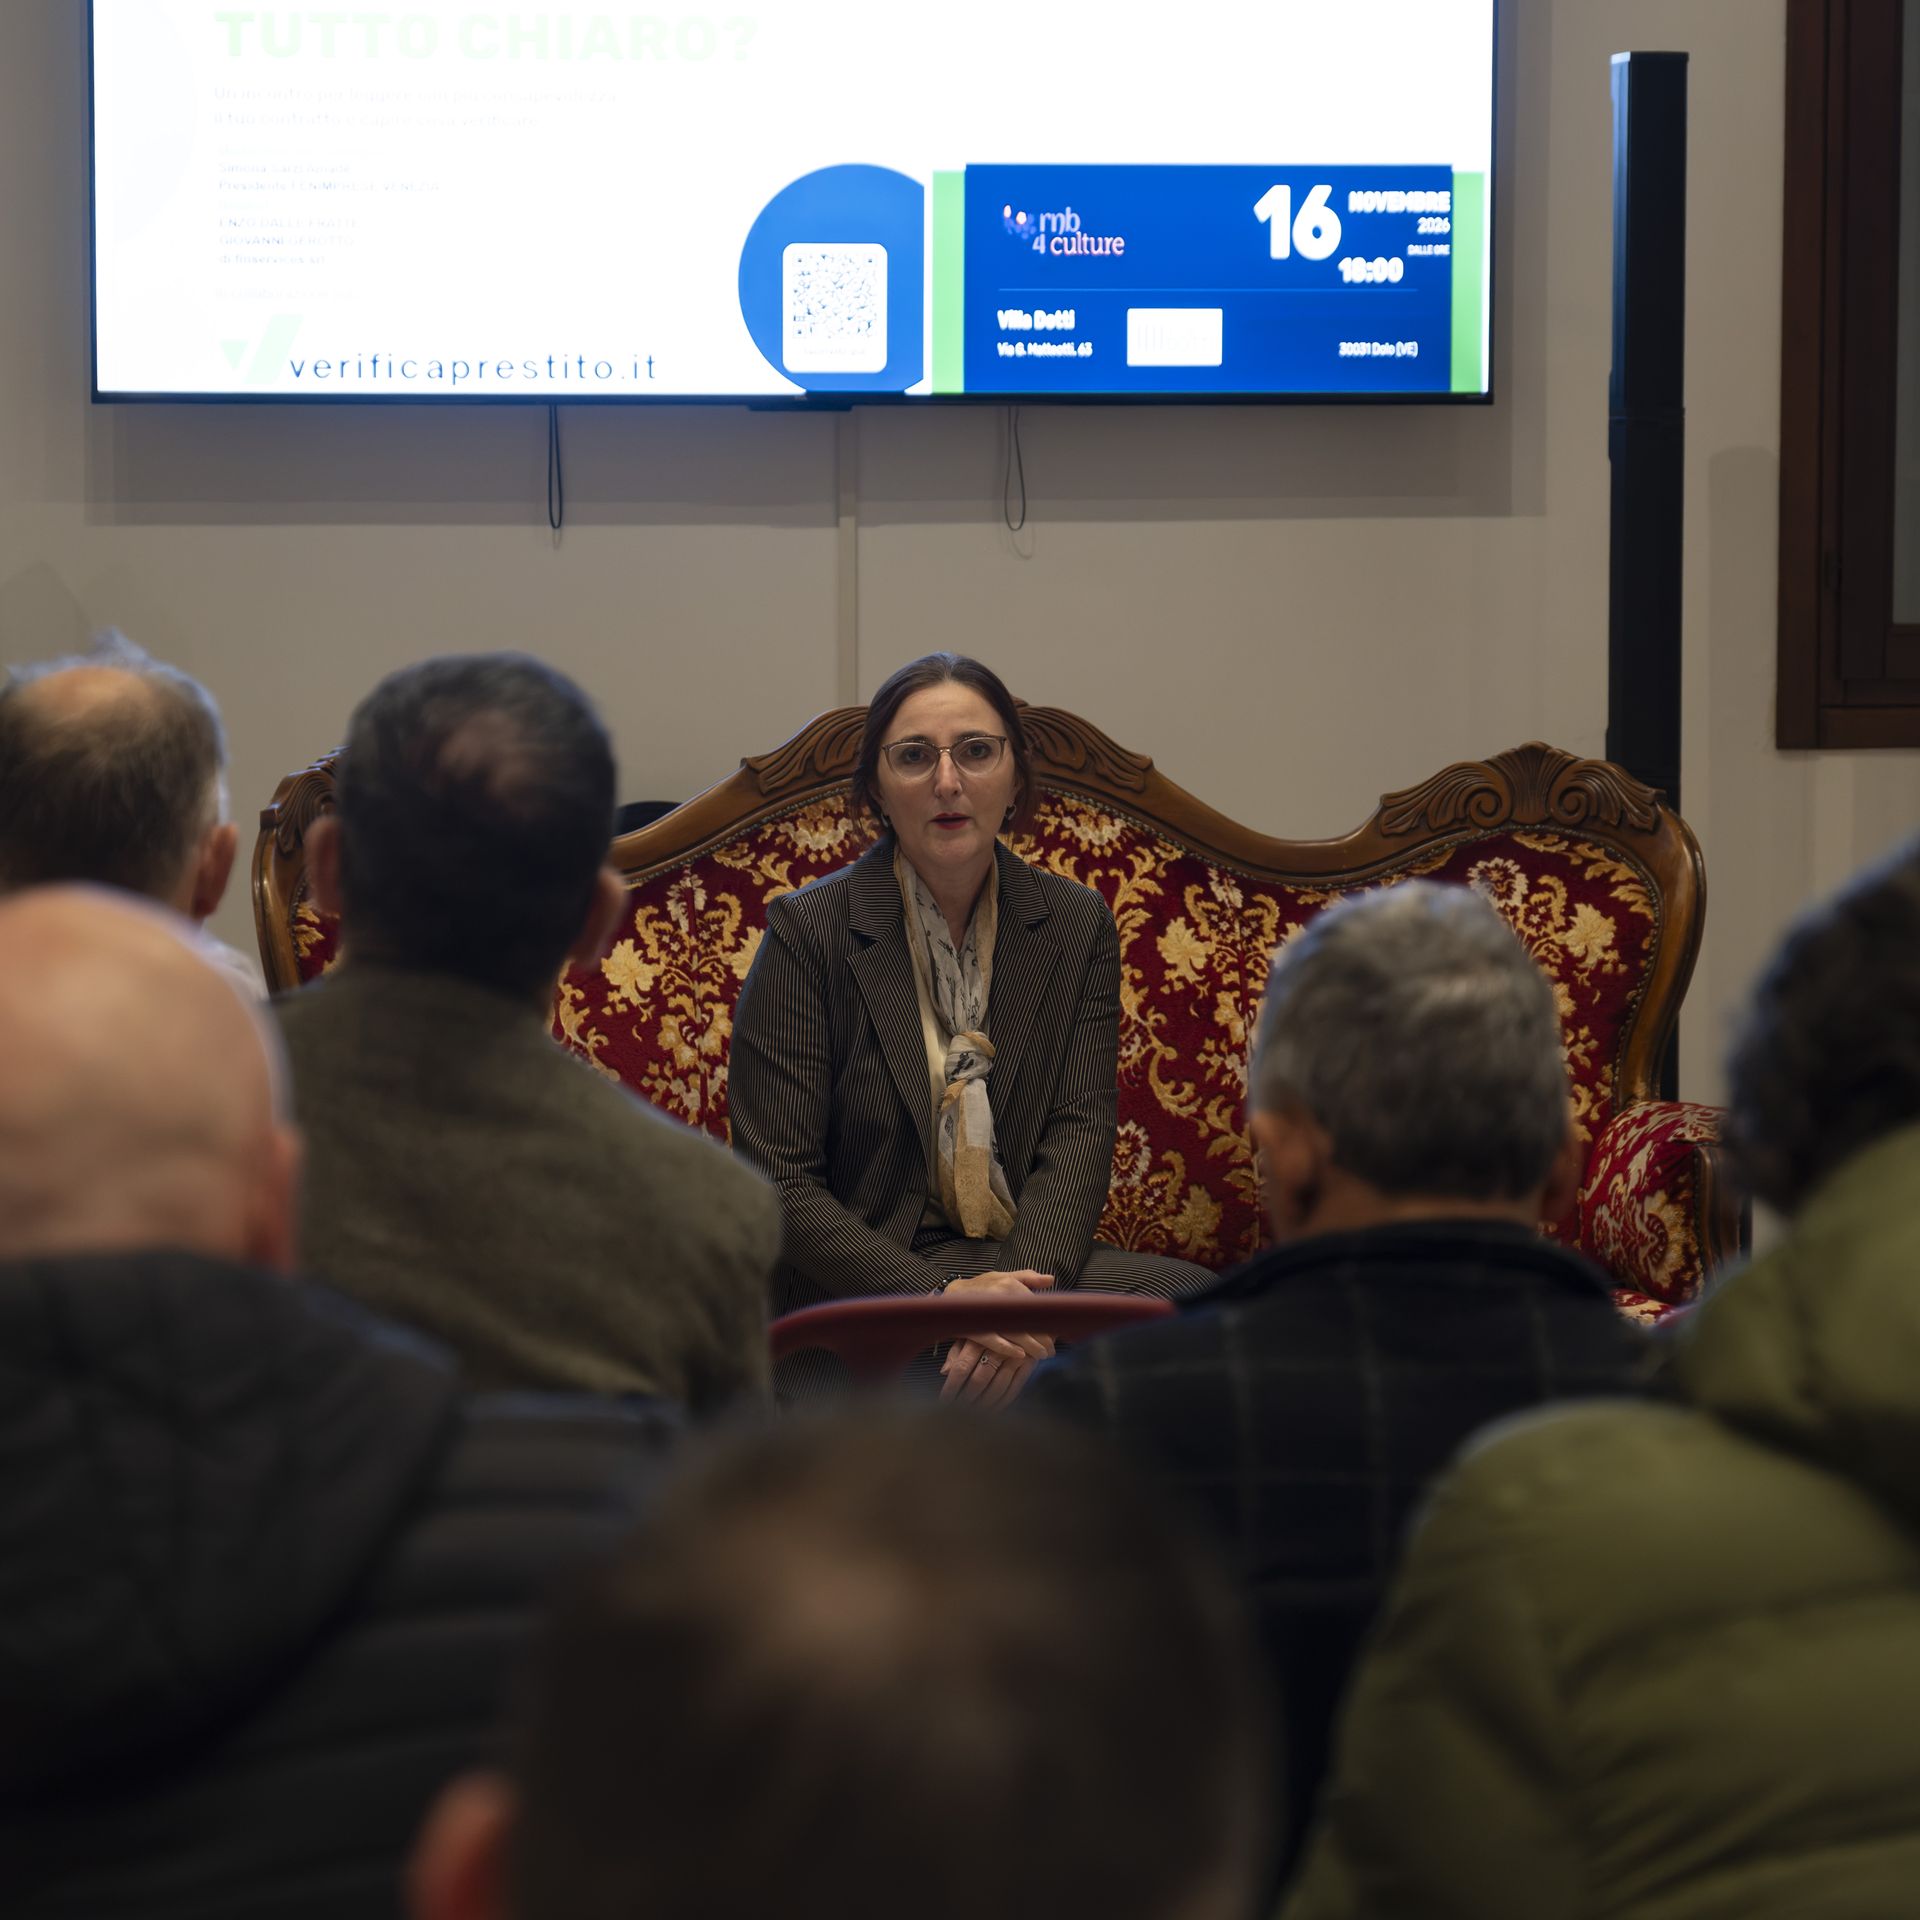
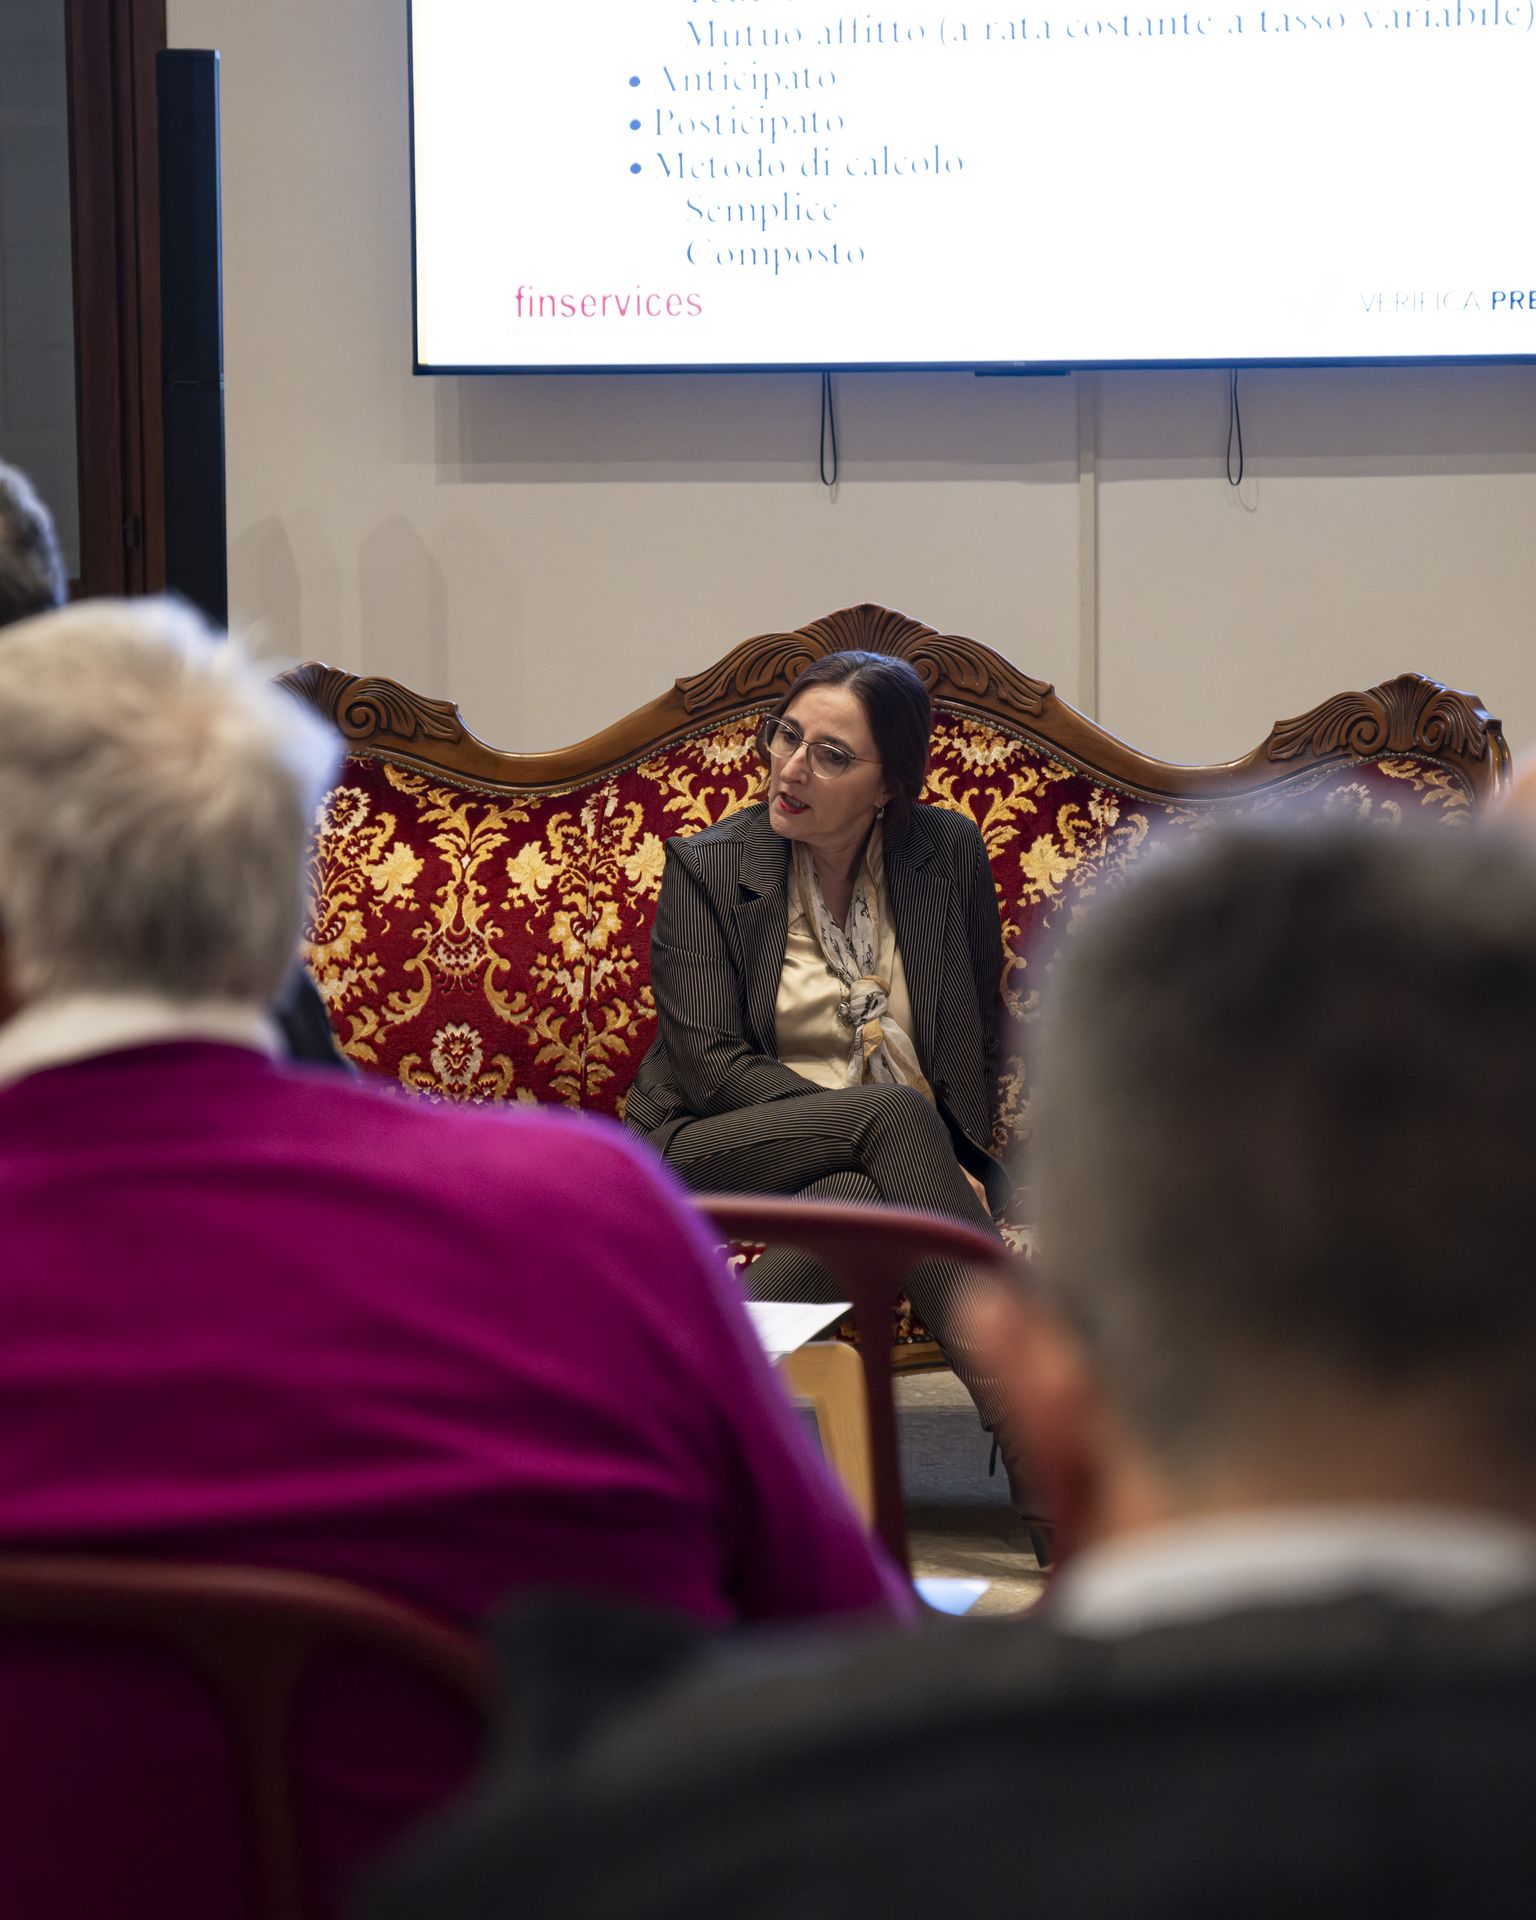
Simona Sarzi Amadè, presidente di Fenimprese Venezia, modera l'incontro
Le regole che un finanziamento deve rispettare
Un contratto di finanziamento deve rispettare il Codice Civile, il Codice Penale, il Testo Unico Bancario (TUB) e il Testo Unico della Finanza (TUF). Valgono inoltre le delibere del CICR, il Comitato Interministeriale per il Credito e il Risparmio del Ministero dell'Economia, le circolari della Banca d'Italia e le indicazioni della CONSOB.
Alla base c'è l'articolo 47 della Costituzione: la Repubblica incoraggia e tutela il risparmio in tutte le sue forme e disciplina, coordina e controlla l'esercizio del credito.
Giovanni Gerotto
I cinque punti da verificare
1. La validità del contratto
Prima ancora dei numeri bisogna capire se il contratto è valido. È il primo controllo e condiziona tutti gli altri.
2. I costi
Vanno guardati tutti, in quattro momenti: costi iniziali, costi annuali, costi applicati su ogni rata e costi finali. Alcune voci non sono nel contratto ma in altri documenti, come le fatture del notaio, le polizze assicurative e le perizie.
3. I tassi
Nel contratto compaiono sigle simili che misurano cose diverse: TAN, TAE/TIA, TEG, TAEG/ISC, tasso di mora e tasso soglia. Il TAN indica il solo costo degli interessi, mentre il TAEG (o ISC) comprende anche le spese. Il TEG è il valore da confrontare con il tasso soglia antiusura, aggiornato ogni trimestre. Il tasso di mora si applica in caso di ritardo nei pagamenti.
Enzo Dalle Fratte
4. I metodi di calcolo
Lo stesso tasso può produrre importi diversi a seconda di come si calcolano interessi e rate. I metodi possibili sono:
- ammortamento a rata costante alla francese o alla tedesca;
- mutuo affitto, a rata costante e tasso variabile;
- interessi anticipati o posticipati;
- capitalizzazione semplice o composta.
In alcuni contratti il metodo non è nemmeno dichiarato.
5. Gli orientamenti dei tribunali
La giurisprudenza in materia bancaria cambia nel tempo: ogni verifica deve tenere conto delle decisioni più recenti.
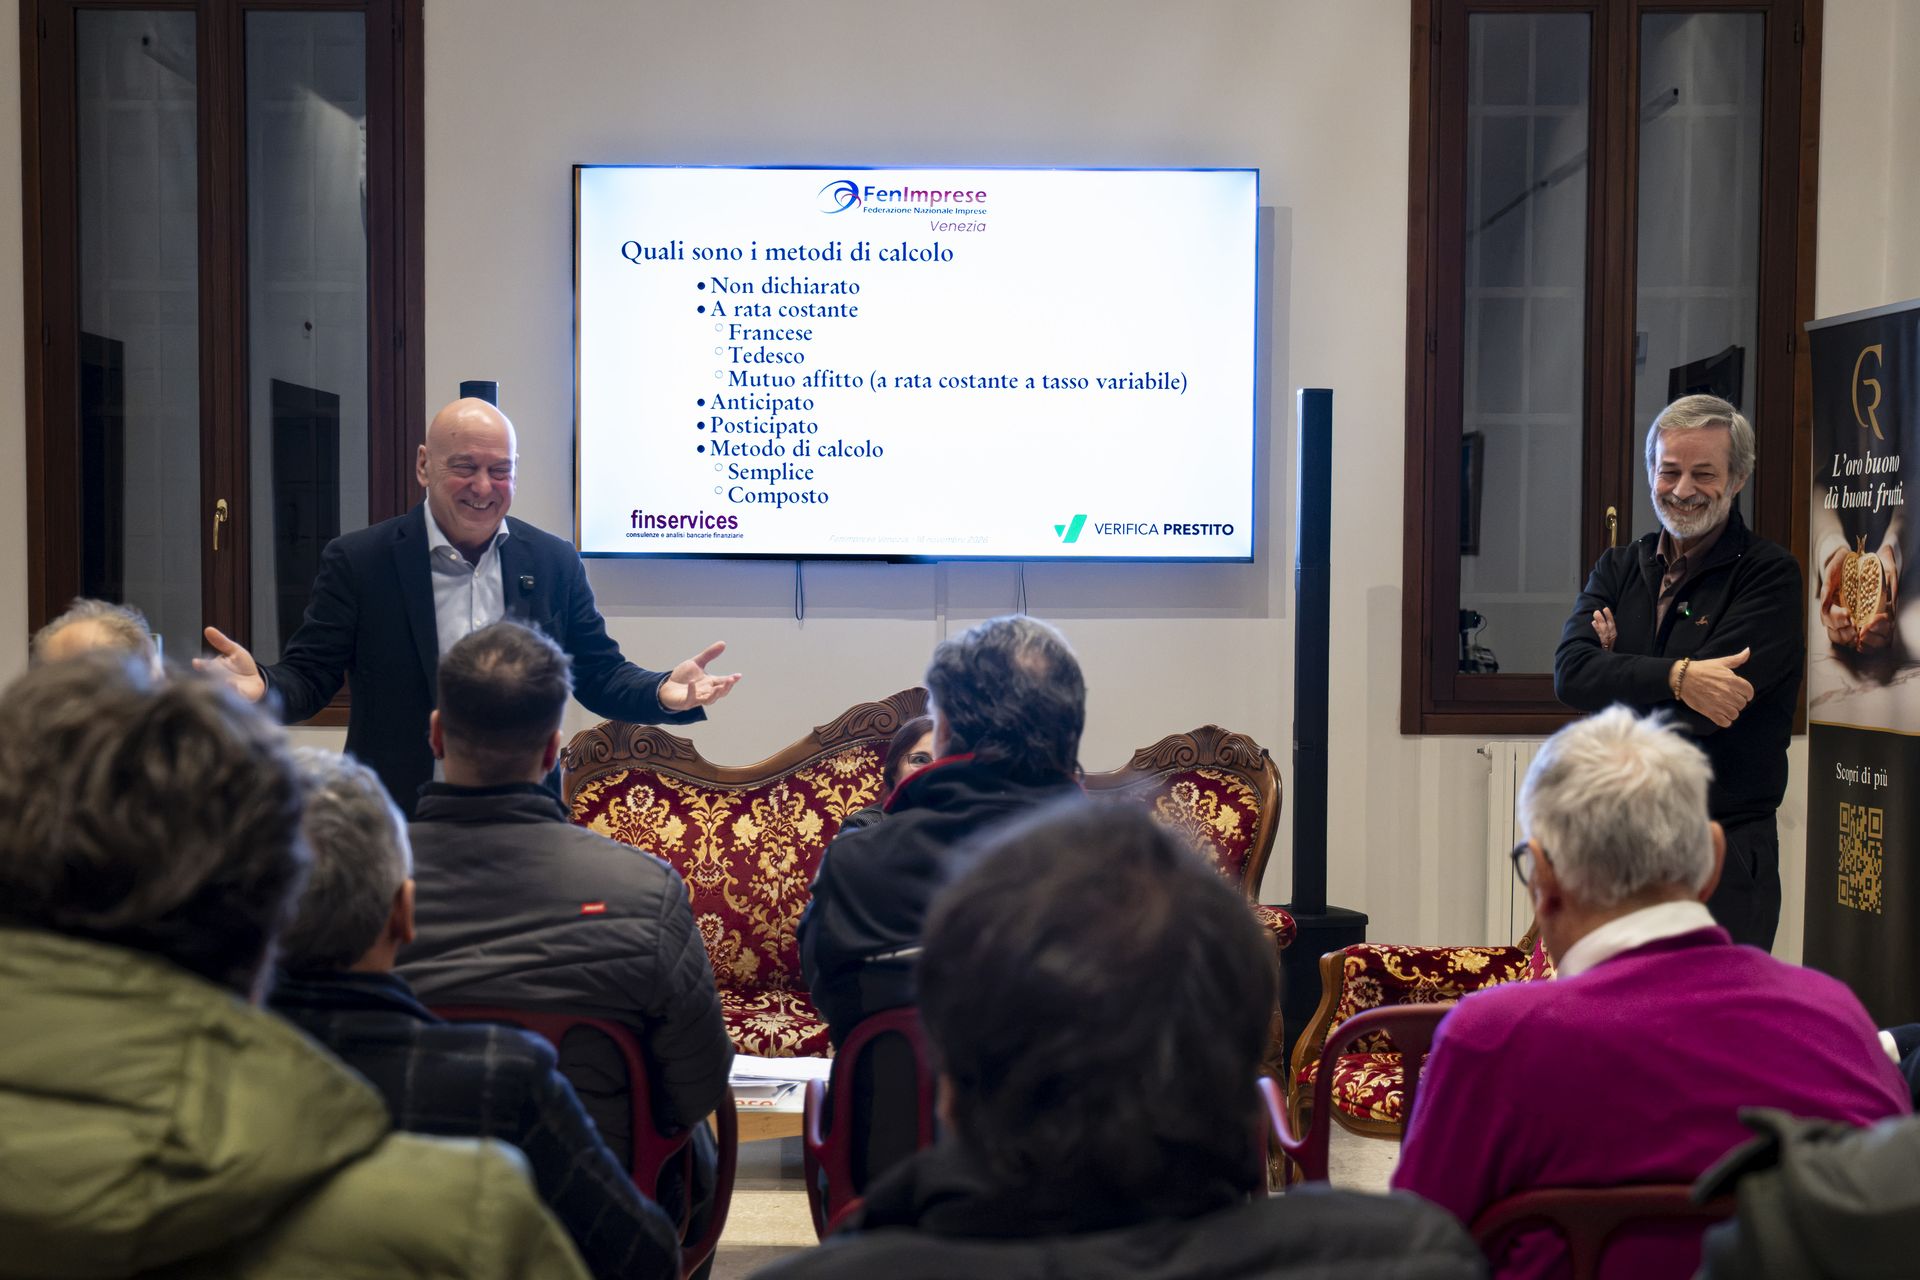
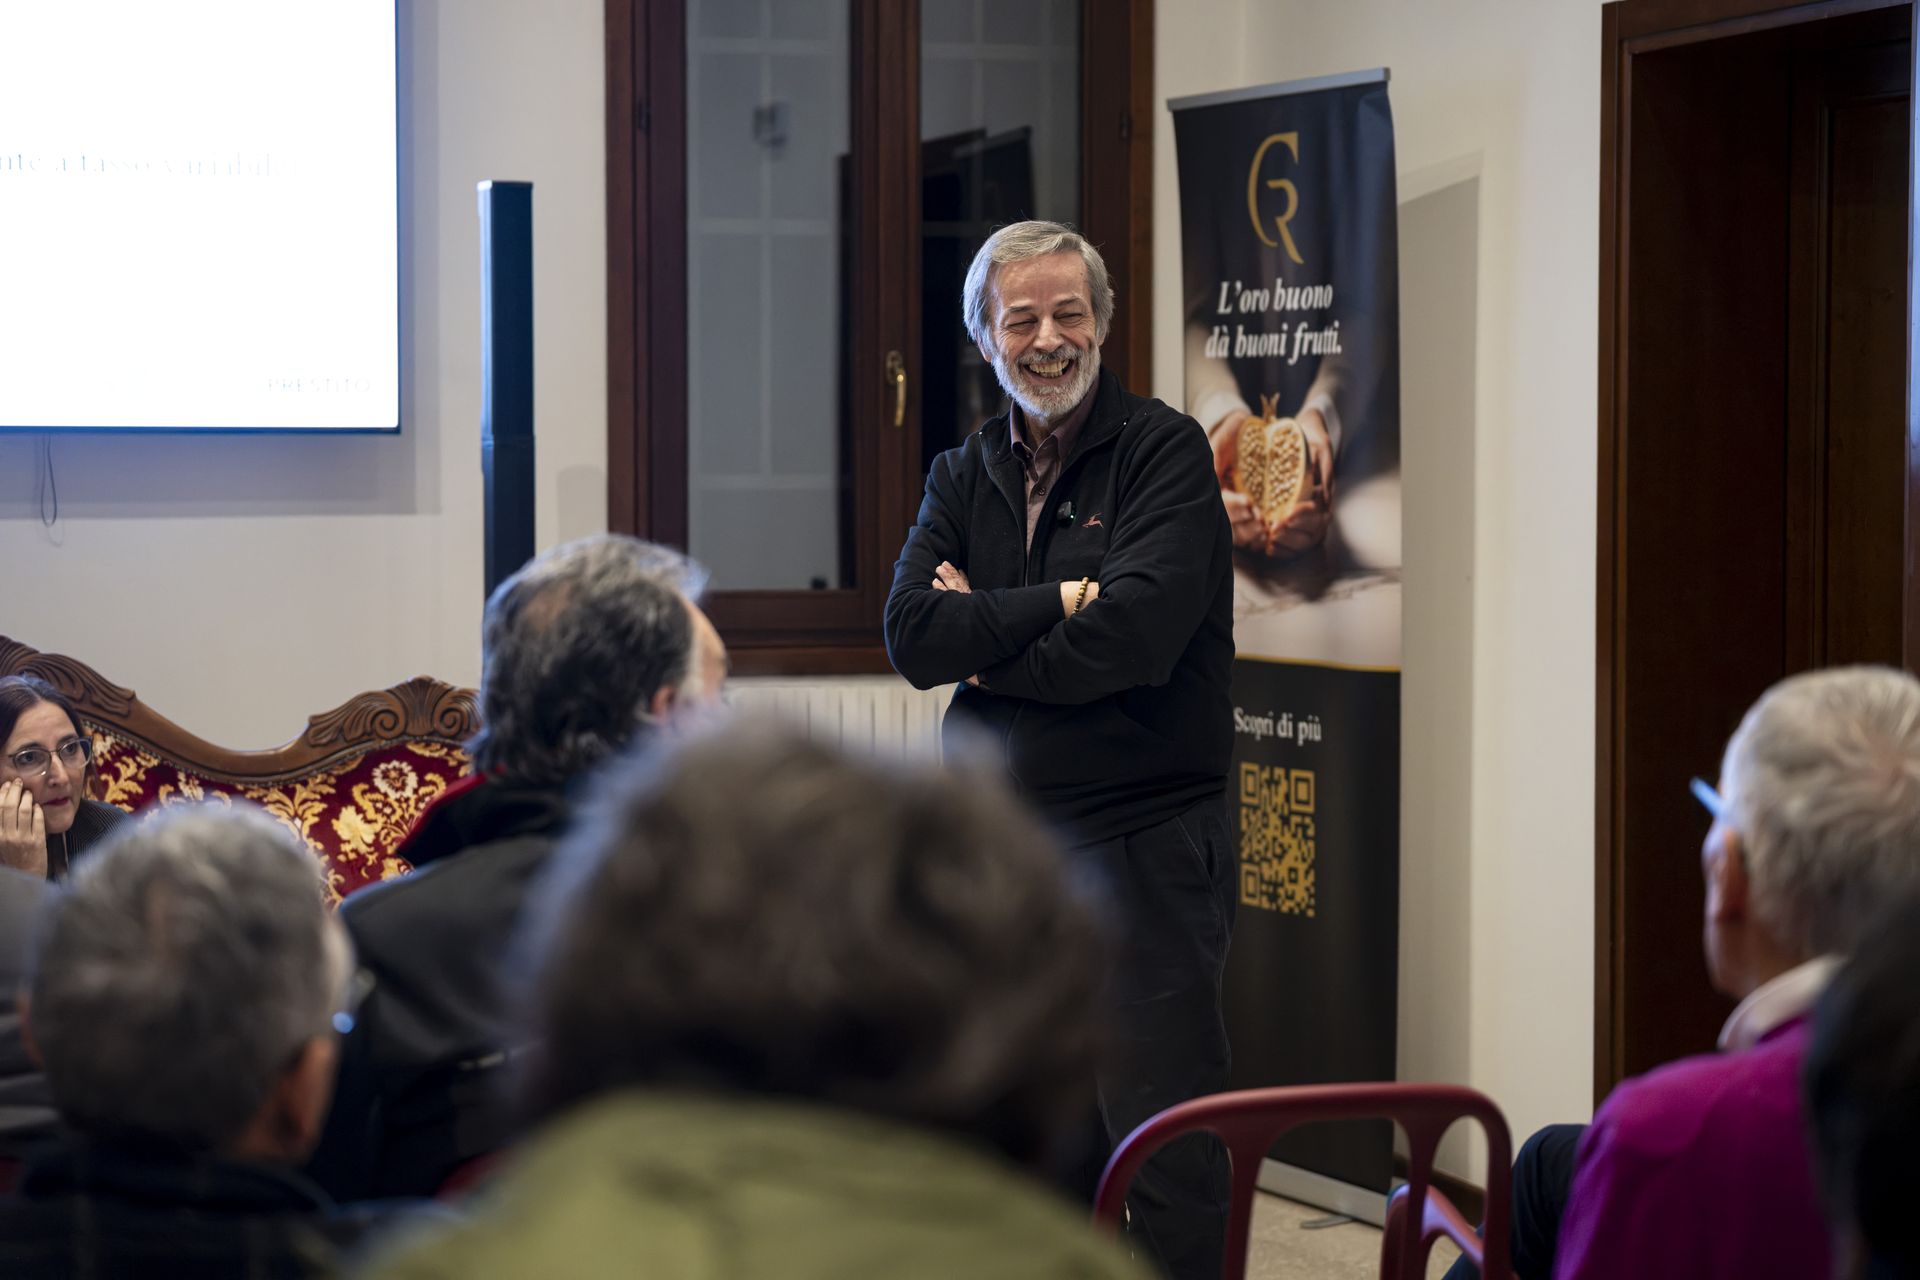
Giovanni Gerotto ed Enzo Dalle Fratte
Il costo di non controllare
Due frasi hanno riassunto lo spirito della serata. Se pensi che un professionista costi troppo, non sai ancora quanto ti costerà un incompetente. E per un'impresa conta meno quanto costa fare una verifica, e di più quanto costa non farla.
La testimonianza di Mauro Bergamasco
La serata ha avuto anche un ospite speciale: Mauro Bergamasco, campione di rugby e oggi formatore, ha fatto una breve apparizione per raccontare la sua esperienza con i nostri servizi, che ha provato in prima persona. Grazie Mauro per la tua testimonianza.
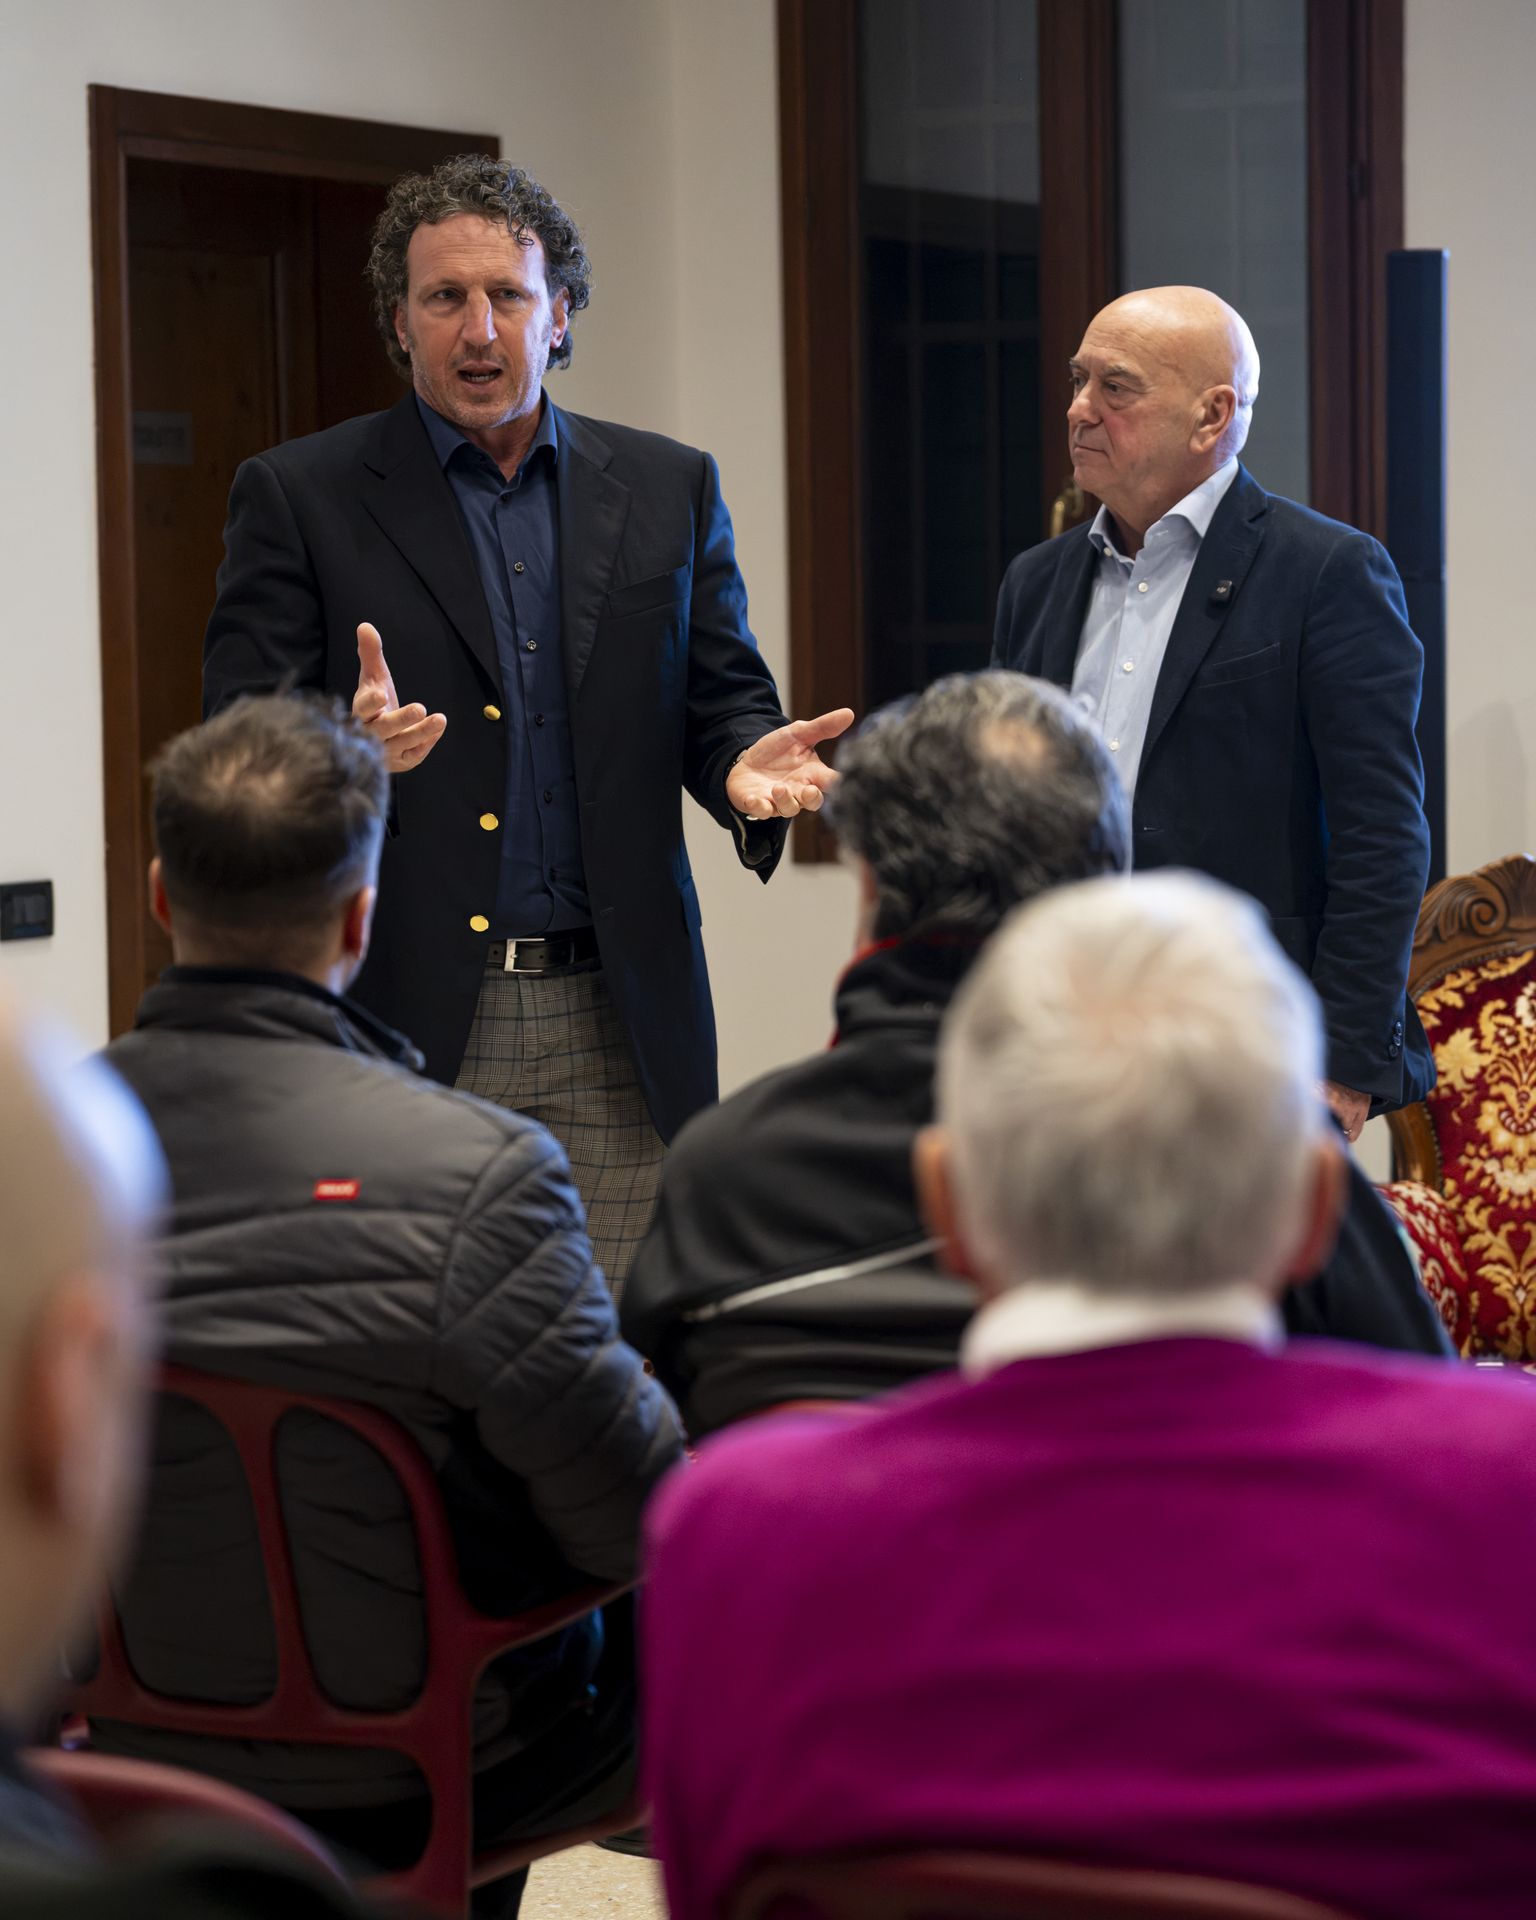
Mauro Bergamasco con Giovanni Gerotto
Grazie a Fenimprese Venezia
Un ringraziamento speciale a Fenimprese Venezia e alla presidente Simona Sarzi Amadè per l'opportunità e per l'ottima organizzazione, e a Villa Dotti per l'ospitalità.
Le foto della serata
Vuoi sapere se il tuo contratto è in regola?
Se non sei riuscito a partecipare, o vuoi capire se il tuo finanziamento presenta irregolarità, puoi partire dalla prima analisi gratuita: carichi i documenti del contratto e ricevi una stima dell'importo che potresti contestare.